Domain 3d-printings.de kaufen?
Wir ziehen mit dem Projekt
3d-printings.de um.
Sind Sie am Kauf der Domain
3d-printings.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 3d-printings.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
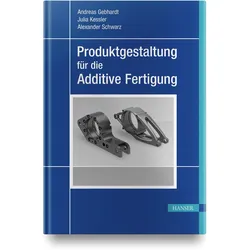
Produktgestaltung für die Additive Fertigung, Fachbücher von Andreas GebhardtDie additive Fertigungstechnologie - 3D-Druck - wird zukünftig eine Schlüsseltechnologie darstellen, insbesondere im Zusammenhang mit Industrie 4.0 und einer zunehmend individualisierten Produktion. Um die Potenziale dieser Fertigungstechnologie vollständig auszuschöpfen, bedarf es eines tiefgründigen Wissens über die gesamte Prozesskette, von der Vor- und Nachbearbeitung über die Fertigung, das Datenhandling und die verfügbaren Materialien und Maschinen. Den Grundstein liefern virtuelle, dreidimensionale, rechnergestützte Modelle, aus denen die physischen Bauteile generiert werden. Der Umgang mit 3D-Konstruktionsprogrammen und die Erstellung von 3D-Modellen sind somit die Voraussetzung zur eigenständigen Anwendung der additiven Fertigungstechnologien. Dieses Fachbuch zielt darauf ab, Einsteigern und Anwendern im Technologiefeld additive Fertigung ein grundlegendes und zugleich detailliertes Wissen zu vermitteln.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer, Werner: Autodesk Fusion - 3D CAD - Konstruktion - Fertigung - Einstieg und Praxis mit vielen PraxisbeispielenAutodesk Fusion - 3D CAD - Konstruktion - Fertigung - Einstieg und Praxis mit vielen Praxisbeispielen , Autodesk Fusion - Einstieg und Praxis Autodesk Fusion, ehemals Fusion 360, ermöglicht es Ihnen, Ihre eigenen Ideen am Computer in 3D-Modelle umzusetzen. Das Programm, das es für den Privatanwender in einer kostenlosen Version gibt, bietet einen großen Funktionsumfang für das Modellieren in 3D . Hier setzt das Buch an. Das bekannte Autorengespann Werner Sommer und Andreas Schlenker zeigt in diesem Titel auf, wie einfach sich umfassende Projekte mithilfe von Autodesk Fusion realisieren lassen. Mit vielen Übungen und Beispielen lernen Sie so Schritt für Schritt die umfangreiche Software kennen und erzielen - auch mithilfe der zur Verfügung gestellten Musterdateien - schnell die ersten Erfolge. Aus dem Inhalt: - Einführung, Installation und ein erster Rundgang durch Fusion - Das Datenpanel, die Datenverwaltung in Fusion - Alles zum Skizzieren und Modellieren - Volumenkörper erstellen und bearbeiten - Modellieren von Objekten - 3D-Modelle drucken - Technische Zeichnungen von 3D-Modellen - Mehr über Parameter - Baugruppen erstellen - Illustrieren und Rendern - Konstruktion von Blechteilen - Modellierung mit Flächen - CNC-Bearbeitung - Modellieren mit T-Splines - Viele praktische Beispiele und Übungsaufgaben mit ausführlichen Lösungen Die Autoren Werner Sommer ist CAD-Professional seit über 35 Jahren und begleitet CAD-Programme seit vielen Jahren als Berater, Trainer und Autor. Nebenberuflich als Autor im Verlag Markt+Technik tätig mit über 70 Buchpublikationen. Andreas Schlenker ist CAD-Professional und als Trainer tätig. Seine Themen in Schulung und Beratung: AutoCAD, Inventor und alles, was sonst noch mit CAD, Grafikprogrammen, DTP-Software sowie 3D-Druck zu tun hat. , Servopumpen > Sportfederung , Erscheinungsjahr: 20241024, Produktform: Kartoniert, Autoren: Sommer, Werner~Schlecker, Andreas, Seitenzahl/Blattzahl: 288, Keyword: 3D Druck; 3D Modellierung; 3d druck; Anleitung; Architektur; Design; Fusion; Fusion 360; Markt und Technik; autodesk; buch; cad; cam; ingenieur; konstruktion; maker; modellierung; rendering; simulation, Fachschema: CAD - Computer Aided Design~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: 3D-Grafik und Modellierung~Unternehmensanwendungen, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 19, Gewicht: 578, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Advances in Additive Manufacturing, Modeling Systems and 3D Prototyping (Englisch, Softcover, Emilio Rossi, Massimo Di Nicolantonio, Thomas Alexander) (56067584)Springer Advances in Additive Manufacturing, Modeling Systems and 3D Prototyping (Englisch, Softcover, Emilio Rossi, Massimo Di Nicolantonio, Thomas Alexander) (56067584)213,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Entwicklung neuer Materialien für die additive Fertigung und das Rapid Prototyping von Glas und Polymethylmethacrylat, Taschenbuch von Frederik Kotz,Entwicklung Neuer Materialien Für Die Additive Fertigung Und Das Rapid Prototyping Von Glas Und Polymethylmethacrylat, Taschenbuch Von Frederik Kotz, Kit Scientific Publishing, 978-3-7315-0835-9, Seitenanzahl: 25646,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KIT Scientific Publishing Entwicklung neuer Materialien für die additive Fertigung und das Rapid Prototyping von Glas und Poly (Deutsch, Softcover, Frederik Kotz) (56038687)KIT Scientific Publishing Entwicklung neuer Materialien für die additive Fertigung und das Rapid Prototyping von Glas und Poly (Deutsch, Softcover, Frederik Kotz) (56038687)46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produktgestaltung für die Additive Fertigung, Fachbücher von Andreas GebhardtDie additive Fertigungstechnologie - 3D-Druck - wird zukünftig eine Schlüsseltechnologie darstellen, insbesondere im Zusammenhang mit Industrie 4.0 und einer zunehmend individualisierten Produktion. Um die Potenziale dieser Fertigungstechnologie vollständig auszuschöpfen, bedarf es eines tiefgründigen Wissens über die gesamte Prozesskette, von der Vor- und Nachbearbeitung über die Fertigung, das Datenhandling und die verfügbaren Materialien und Maschinen. Den Grundstein liefern virtuelle, dreidimensionale, rechnergestützte Modelle, aus denen die physischen Bauteile generiert werden. Der Umgang mit 3D-Konstruktionsprogrammen und die Erstellung von 3D-Modellen sind somit die Voraussetzung zur eigenständigen Anwendung der additiven Fertigungstechnologien. Dieses Fachbuch zielt darauf ab, Einsteigern und Anwendern im Technologiefeld additive Fertigung ein grundlegendes und zugleich detailliertes Wissen zu vermitteln.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer, Werner: Autodesk Fusion - 3D CAD - Konstruktion - Fertigung - Einstieg und Praxis mit vielen PraxisbeispielenAutodesk Fusion - 3D CAD - Konstruktion - Fertigung - Einstieg und Praxis mit vielen Praxisbeispielen , Autodesk Fusion - Einstieg und Praxis Autodesk Fusion, ehemals Fusion 360, ermöglicht es Ihnen, Ihre eigenen Ideen am Computer in 3D-Modelle umzusetzen. Das Programm, das es für den Privatanwender in einer kostenlosen Version gibt, bietet einen großen Funktionsumfang für das Modellieren in 3D . Hier setzt das Buch an. Das bekannte Autorengespann Werner Sommer und Andreas Schlenker zeigt in diesem Titel auf, wie einfach sich umfassende Projekte mithilfe von Autodesk Fusion realisieren lassen. Mit vielen Übungen und Beispielen lernen Sie so Schritt für Schritt die umfangreiche Software kennen und erzielen - auch mithilfe der zur Verfügung gestellten Musterdateien - schnell die ersten Erfolge. Aus dem Inhalt: - Einführung, Installation und ein erster Rundgang durch Fusion - Das Datenpanel, die Datenverwaltung in Fusion - Alles zum Skizzieren und Modellieren - Volumenkörper erstellen und bearbeiten - Modellieren von Objekten - 3D-Modelle drucken - Technische Zeichnungen von 3D-Modellen - Mehr über Parameter - Baugruppen erstellen - Illustrieren und Rendern - Konstruktion von Blechteilen - Modellierung mit Flächen - CNC-Bearbeitung - Modellieren mit T-Splines - Viele praktische Beispiele und Übungsaufgaben mit ausführlichen Lösungen Die Autoren Werner Sommer ist CAD-Professional seit über 35 Jahren und begleitet CAD-Programme seit vielen Jahren als Berater, Trainer und Autor. Nebenberuflich als Autor im Verlag Markt+Technik tätig mit über 70 Buchpublikationen. Andreas Schlenker ist CAD-Professional und als Trainer tätig. Seine Themen in Schulung und Beratung: AutoCAD, Inventor und alles, was sonst noch mit CAD, Grafikprogrammen, DTP-Software sowie 3D-Druck zu tun hat. , Servopumpen > Sportfederung , Erscheinungsjahr: 20241024, Produktform: Kartoniert, Autoren: Sommer, Werner~Schlecker, Andreas, Seitenzahl/Blattzahl: 288, Keyword: 3D Druck; 3D Modellierung; 3d druck; Anleitung; Architektur; Design; Fusion; Fusion 360; Markt und Technik; autodesk; buch; cad; cam; ingenieur; konstruktion; maker; modellierung; rendering; simulation, Fachschema: CAD - Computer Aided Design~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: 3D-Grafik und Modellierung~Unternehmensanwendungen, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 19, Gewicht: 578, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Springer Advances in Additive Manufacturing, Modeling Systems and 3D Prototyping (Englisch, Softcover, Emilio Rossi, Massimo Di Nicolantonio, Thomas Alexander) (56067584)Springer Advances in Additive Manufacturing, Modeling Systems and 3D Prototyping (Englisch, Softcover, Emilio Rossi, Massimo Di Nicolantonio, Thomas Alexander) (56067584)213,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung und Konstruktion für die Additive Fertigung, Fachbücher von Christoph KlahnDer Einstieg in die additive Fertigung (AM) von Serien- und Endkundenteilen ist für viele Unternehmen eine Herausforderung: Standards, Dimensionierungsgrundlagen, Konstruktionsmethoden, technisch-wirtschaftliche Berechnungsgrundlagen, CAD-Tools und Erfahrung für die Entwicklung von additiven Serien- und Endkundenteilen existieren zum Grossteil noch nicht oder sind wenig etabliert. Industrieunternehmen, die das Ziel haben, additiv gefertigte Endkundenteile zu entwickeln, sehen sich schnell ähnlichen Fragestellungen gegenüber. Mit praxisorientierten Methoden und Beispielen greift das Buch diese Fragen auf: Welche AM-Verfahren gibt es und welche eignen sich für industrielle Endkundenbauteile? (Kap. 2) Wie können AM-Verfahren mit konventioneller Fertigung kombiniert werden? (Kap. 3) Wie sieht die digitale Prozesskette aus? (Kap. 4) Welche Qualität haben AM-Bauteile und wie kann sie geprüft werden? (Kap. 5) Wie sieht die Kostenstruktur von AM-Bauteilen aus? (Kap. 6) Was sind etablierte Anwendungsfelder für AM? (Kap. 7) Wie können potentialträchtige Bauteile und Anwendungsfelder der AM identifiziert werden? (Kap. 8) Wie werden Bauteile für AM optimal konstruiert? (Kap. 9) Was sind Beispiele von erfolgreich implementierten AM-Endkundenbauteilen? (Kap. 10) Wie sehen die Schritte aus, mit denen sich AM erfolgreich im Unternehmen implementieren lässt? (Kap. 11) Das Buch ist ein Grundlagenwerk für die industrielle Entwicklung und Konstruktion von additiv gefertigten Serien und Endkundenteilen, indem es praxisgerecht Methoden und Wissen bereitstellt, die eine erfolgreiche Implementierung additiver Verfahren in Unternehmen unterstützen. Neben neuen Methoden und Vorgehensweisen zeigt das Buch anschaulich Möglichkeiten der Implementierung anhand einer Vielzahl von erfolgreichen Produktbeispielen aus der Industrie.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen der 3D-Drucktechnologie (additive Fertigung) auf zukünftige Supply-Chain-Strukturen, Taschenbuch von Anonymous, GRIN, 978-3-346-80532-4Auswirkungen Der 3d-drucktechnologie (additive Fertigung) Auf Zukünftige Supply-chain-strukturen, Taschenbuch Von Anonymous, Grin, 978-3-346-80532-4, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.